Die Doppelstiftung: Steueroptimierte Übertragung von Vermögen und Versorgung (Teil II: Steuergestaltung im Praxisfall)
Zur langfristigen Unternehmensnachfolge und Vermögenssicherung können Doppelstiftungen ein wirkungsvolles Instrument darstellen, weil mit ihnen Vorteile von Familienstiftungen und gemeinnützigen Stiftungen kombinierbar sind. In der letzten Ausgabe wurden in Teil I dieses Beitrags Grundlagen der Doppelstiftung und erste steuerliche Fragen bei ihrer Errichtung behandelt. Hier in Teil II vertiefen wir die steueroptimierte Gestaltung der Errichtung der Doppelstiftung anhand eines Praxisfalls mit konkreten Berechnungen und betrachten die laufende Besteuerung aus verschiedenen Perspektiven.
1. Ausgangslage im Praxisfall und erbschaftsteuerliche Folgen ohne Gestaltung
Der Unternehmer A hat sein Vermögen bewerten lassen, dessen Zusammensetzung der nachfolgenden Übersicht zu entnehmen ist:
| Vermögensbestandteil | Gemeiner Wert |
|---|---|
| A-GmbH (100% Beteiligung) | 60 Mio. € |
| Ausschüttung: 4 Mio. € p.a. | |
| Fremdvermietete Immobilien | 8 Mio. € |
| Aktiendepot | 3 Mio. € |
| Privatgenutzte Immobilie | 2 Mio. € |
Wird dieses Vermögen im Wege der natürlichen Erbfolge bzw. der gleichteiligen Zuwendung auf die zwei Kinder des Unternehmers A übertragen, fällt eine hohe Steuerlast an. Die fremdvermieteten Grundstücke sind nach Anwendung der Befreiung nach § 13d ErbStG mit 3,6 Mio. € pro Kind erbschaftsteuerlich zu berücksichtigen. Für das Aktiendepot greift keine Steuerbefreiung, weshalb dieses mit 1,5 Mio. € pro Kind zu berücksichtigen ist.
Die 50%igen Beteiligungen an der A-GmbH sind mit je 30 Mio. € (50% von 60 Mio. €) zu bewerten. Die Regelverschonung von 85% wird nach § 13c ErbStG oberhalb von 26 Mio. € um 1% je volle 750 T€ abgeschmolzen. Bei einer Abschmelzung von 5% bzw. einer verbleibenden Regelverschonung von 80% verbleibt ein steuerpflichtiger Teil von 6 Mio. € pro Kind.
Der steuerpflichtige Vermögensanfall summiert sich auf 11,1 Mio. € pro Kind. Nach Abzug des Freibetrags von jeweils 0,4 Mio. € ergibt sich so ein steuerpflichtiger Erwerb von 10,7 Mio. € pro Kind. Die hieraus resultierende Erbschaftsteuer beträgt ca. 2,46 Mio. € pro Kind, was einer Gesamtbelastung von ca. 4,92 Mio. € entspricht.
2. Gestaltung mit Doppelstiftung
Stark beeindruckt von so hohen Belastungen möchte A sein Vermögen steueroptimiert in eine Doppelstiftung überführen. Ziel ist es, sich und seine Kinder finanziell abzusichern und im Übrigen Vermögen sowie weite Teile der künftigen Gewinne gemeinnützigen Zwecken zuzuführen und viel Gutes zu tun. A entscheidet sich für die in Abb. 1 veranschaulichte Gestaltung.
Aufbau der Doppelstiftung
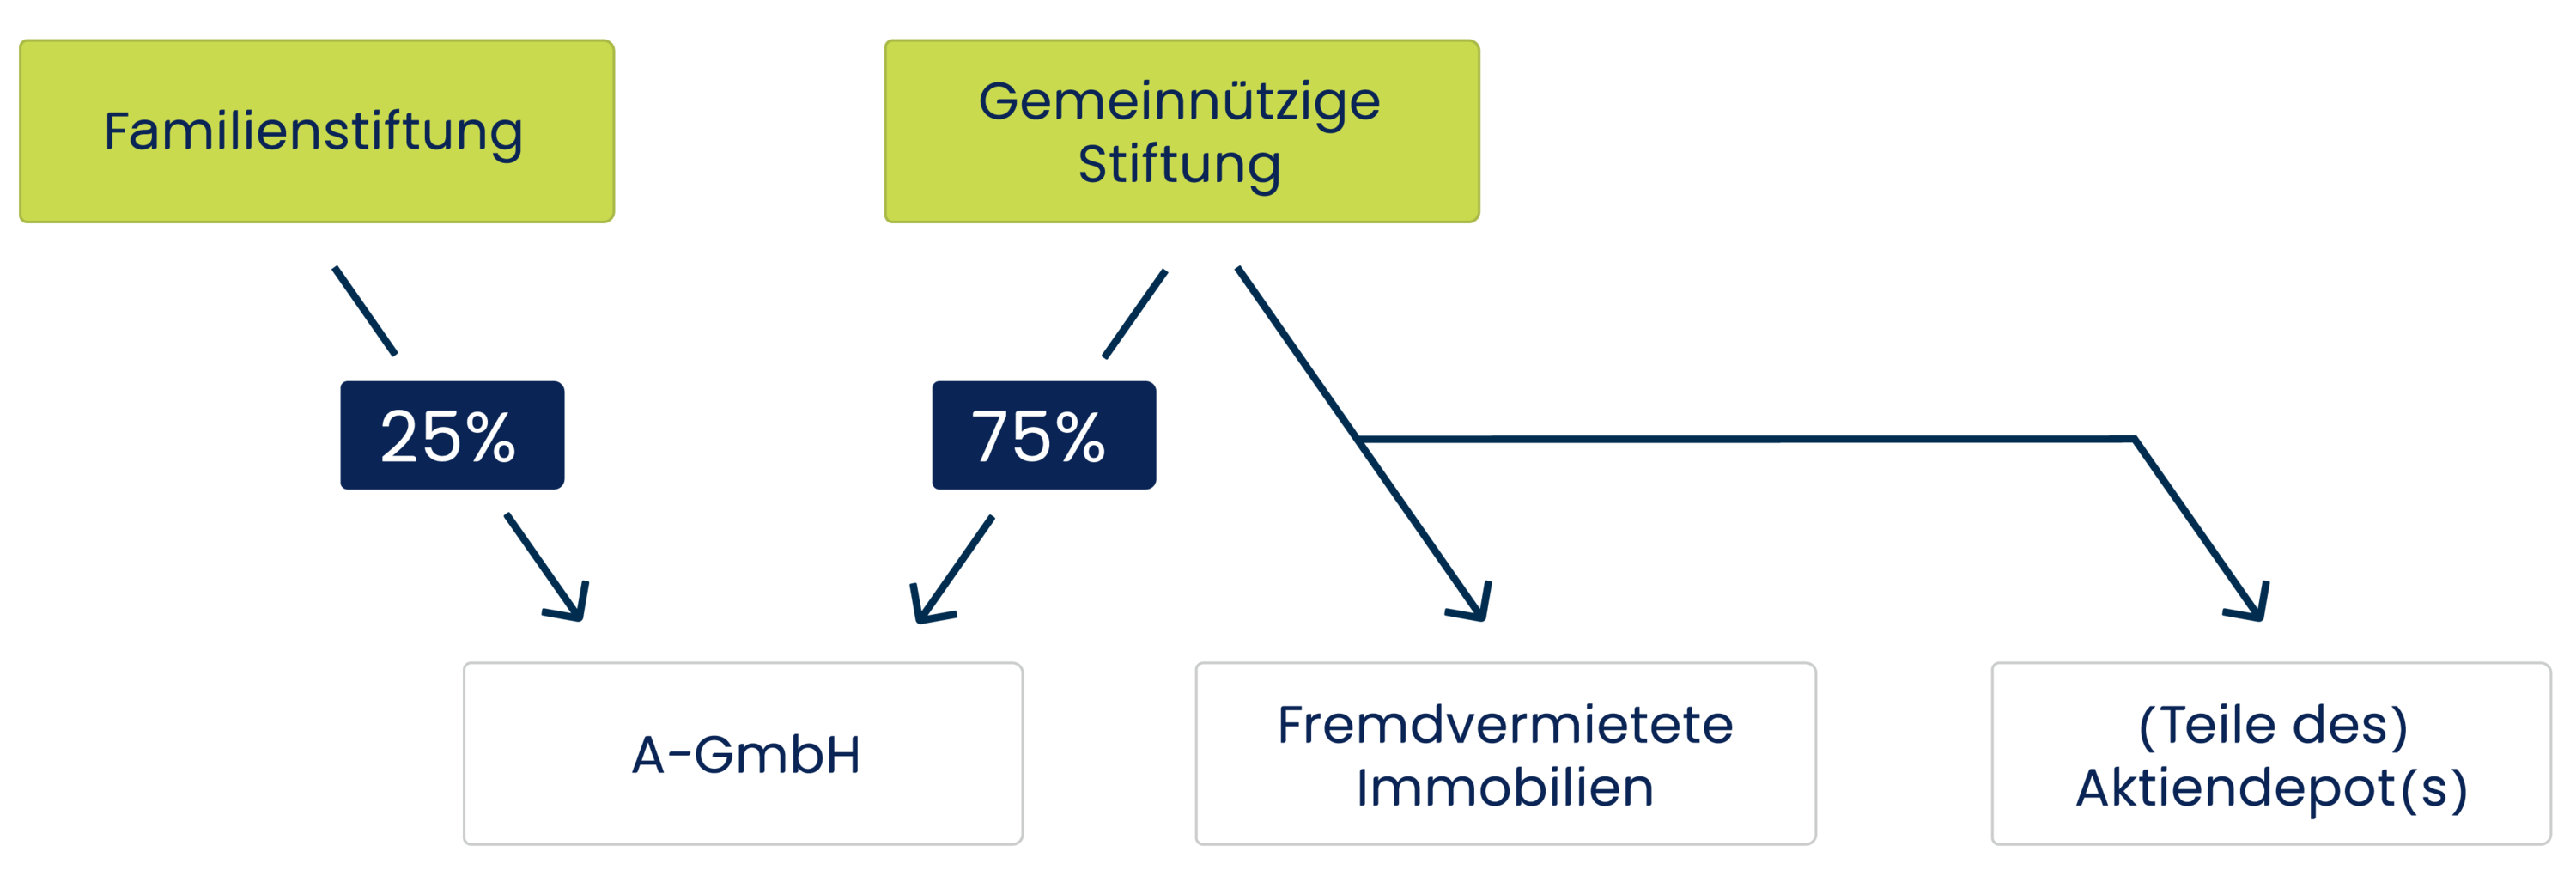
- Der Mindestanteil von 25% an der A-GmbH wird zur Nutzung der erbschaftsteuerrechtlichen Vergünstigungen von Betriebsvermögen auf die Familienstiftung übertragen. A ist der Auffassung, dass 25% der jährlichen Ausschüttung der A-GmbH ausreichen sollten, ihn und seine Kinder zu versorgen.
- Die verbleibenden 75% der Anteile an der A-GmbH werden auf die gemeinnützige Stiftung übertragen.
- Für die fremdvermieteten Immobilien kommt nach § 13d ErbStG maximal eine Steuerbefreiung von 10% in Frage, wenn diese auf die Familienstiftung übertragen werden. Für eine möglichst niedrige Steuerlast erfolgt daher die Übertragung der fremdvermieteten Immobilien auf die gemeinnützige Stiftung.
- Das Aktiendepot wird nach § 13 Abs. 1 Nr. 16 Buchst. b ErbStG steuerfrei auf die gemeinnützige Stiftung übertragen. Alternativ kommt auch eine teilweise Übertragung auf die Kinder des A in Frage, um die erbschaftsteuerlichen Freibeträge alle 10 Jahre optimal auszunutzen.
- Die privat genutzte Immobilie wird unter Inanspruchnahme der Steuerbefreiung für Familienheime nach § 13 Abs. 1 Nr. 4a, 4b bzw. 4c ErbStG erst mit dem Tod des A auf die Familienangehörigen übertragen.
3. Berechnung der Steuerbelastungen aus der Errichtung der Doppelstiftung
Gemeinnützige Stiftung
Die Übertragungen von 75% der Anteile an der A-GmbH, der fremdvermieteten Immobilien und (eines Teils) des Aktiendepot(s) auf die gemeinnützige Stiftung sind von der Erbschaftsteuer befreit.
Familienstiftung
Hinsichtlich der Übertragung einer 25%igen Beteiligung an der A-GmbH auf die Familienstiftung ist die Steuerbefreiung nach §§ 13a, 13b ErbStG anwendbar. Der anteilige gemeine Wert an der A-GmbH beträgt 15 Mio. € (25% von 60 Mio. €). Unter Anwendung der Regelverschonung von 85% beträgt das steuerpflichtige Vermögen 2,25 Mio. €. Nach Abzug des Freibetrags (0,4 Mio. €, Steuerklassenprivileg, hier nur 1x anwendbar) beläuft sich der steuerpflichtige Erwerb für die Übertragung auf die Familienstiftung auf 1,85 Mio. €. Im Ergebnis fällt auf den gesamten Übertragungsvorgang auf die Familienstiftung und die gemeinnützige Stiftung eine Erbschaftsteuer in Höhe von 0,35 Mio. € an.
4. Laufende Besteuerung der Doppelstiftung und ihrer Destinatäre
4.1 Laufende Besteuerung der Familienstiftung
Die Einkünfte der Familienstiftung unterliegen der Körperschaftsteuer (15% für Veranlagungszeiträume bis 2027, zzgl. Solidaritätszuschlag). Gewinnausschüttungen aus einer mind. 10%igen Beteiligung an einer Kapitalgesellschaft sind bei der Familienstiftung jedoch zu 95% steuerfrei. Die Gewinnausschüttung unterliegt einer Belastung durch Kapitalertragsteuer und Solidaritätszuschlag i.H. von insgesamt 26,375%, die jedoch auf die Körperschaftsteuer der Stiftung angerechnet wird.
Die Familienstiftung ist gewerbesteuerpflichtig, wenn sie einen wirtschaftlichen Geschäftsbetrieb unterhält. Das bloße Halten der Beteiligung stellt eine vermögensverwaltende Tätigkeit dar und begründet keinen wirtschaftlichen Geschäftsbetrieb. Erträge aus der Beteiligung einer Stiftung an einer Kapitalgesellschaft lösen keine Gewerbesteuer aus. Gleiches gilt für Einkünfte aus der Vermietung von Immobilien und Einkünfte aus einem Aktiendepot, die der Familienstiftung zufließen. Für die Familienstiftung bedeutet dies, dass eine Brutto-Gewinnausschüttung der A-GmbH i.H. von 1 Mio. € lediglich zu 5% bzw. mit 50 T€ der Körperschaftsteuer unterliegt. Auf Ebene der Familienstiftung kommt es durch die Gewinnausschüttung damit zu einer effektiven Steuerlast von knapp 0,8% bzw. 8 T€.
4.2 Besonderheit: Erbersatzsteuer bei Familienstiftungen
Eine Besonderheit bei Familienstiftungen stellt die sog. Erbersatzsteuer dar. Durch die Übertragung von Vermögen auf eine Familienstiftung wird das übertragene Vermögen dem System der generationenübergreifenden Besteuerung mit Erbschaftsteuer entzogen. Daher hat der Gesetzgeber bereits im Jahr 1974 für Familienstiftungen die Erbersatzsteuer eingeführt. Danach wird alle 30 Jahre das Vermögen einer Familienstiftung der Erbschaftsteuer unterworfen.
Im Rahmen der Erbersatzsteuer wird fingiert, dass das gesamte am Besteuerungsstichtag vorhandene Stiftungsvermögen der Familienstiftung an zwei Kinder des Erblassers vererbt wird. Die Steuerbefreiungsvorschriften des ErbStG und die Verschonungsbedarfsprüfung sind auch bei der Erbersatzsteuer anwendbar.
4.3 Laufende Besteuerung der gemeinnützigen Stiftung
Die Einkünfte gemeinnütziger Stiftungen sind i.d.R. steuerbefreit. Somit unterliegen die Erträge, die die gemeinnützige Stiftung des Unternehmers A
- aus der Vermietung der Immobilien,
- aus den Gewinnausschüttungen der A-GmbH von 3 Mio. € p.a. und
- aus den Dividenden aus dem Aktiendepot
erzielt, weder der Körperschaft- noch der Gewerbesteuer.
4.4 Laufende Besteuerung der Destinatäre
Die laufenden Zuwendungen einer Familienstiftung stellen bei den Destinatären Einkünfte aus Kapitalvermögen dar und sind regelmäßig mit der Kapitalertragsteuer zzgl. Solidaritätszuschlag i.H. von insgesamt 26,375% belastet. Sofern die Familienstiftung die jährliche Dividende der A-GmbH von 1 Mio. € nach Abzug der Steuerbelastung von 8 T€ ausschüttet, verbleiben A und seinen beiden Kindern ca. 730 T€ p.a. zur Versorgung.
Zuwendungen von gemeinnützigen Stiftungen an die Destinatäre sind zwar steuerfrei, sofern diese dem Satzungszweck entsprechen. Jedoch sind solche Zuwendungen an den Stifter selbst und dessen Destinatäre nur in Ausnahmefällen und unter Beachtung der engen Grenzen nach §§ 51 ff. AO möglich (vgl. Teil I dieses Beitrags in der Ausgabe 10/2026 des PKF-Magazins).